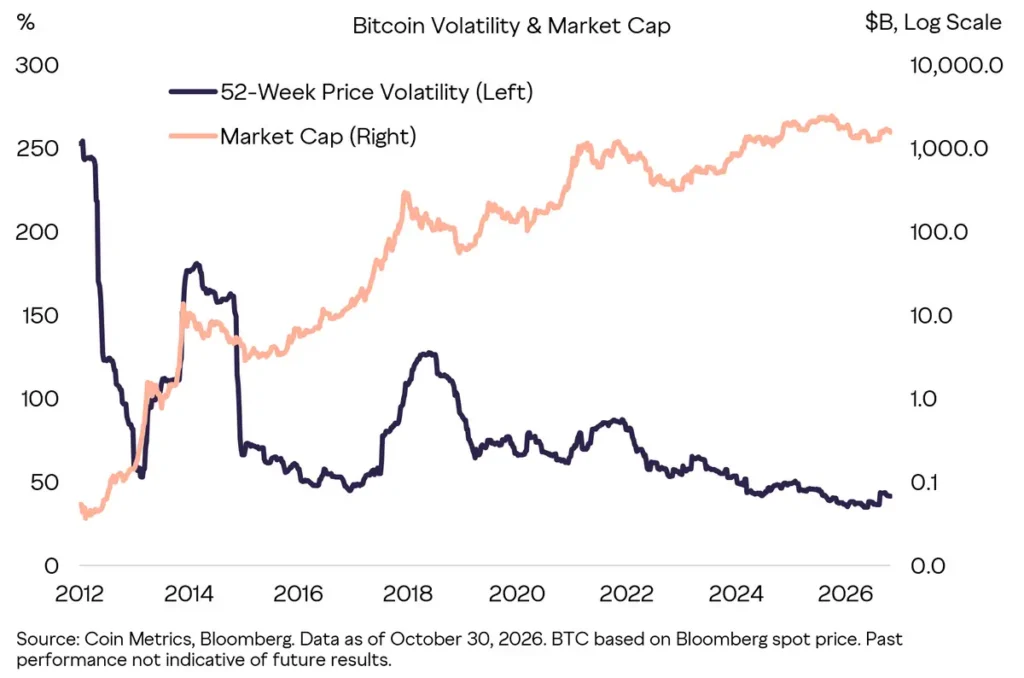
In an analysis published on November 20, 2026, Grayscale researchers Zach Pandl and Charlie Perkins make a distinction: Bitcoin’s own volatility is not the same as the risk it adds to a portfolio. The latter also depends on how its returns move alongside other holdings.
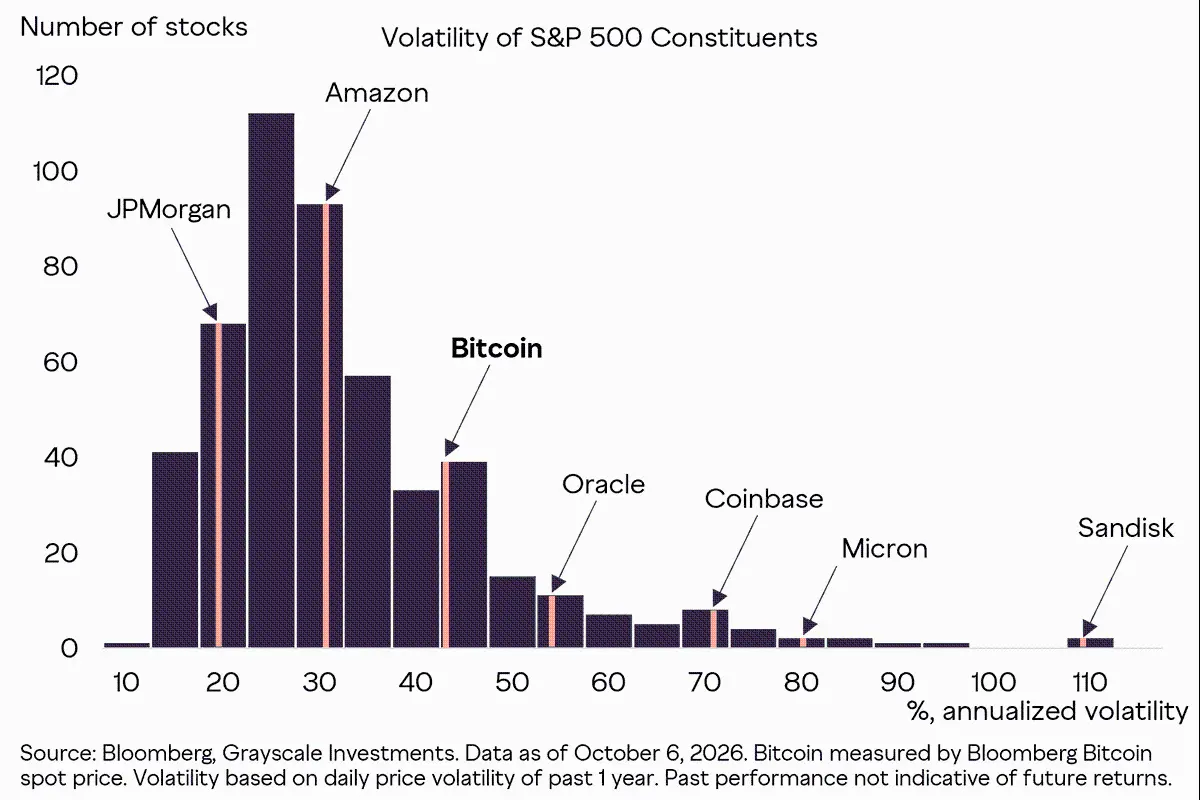
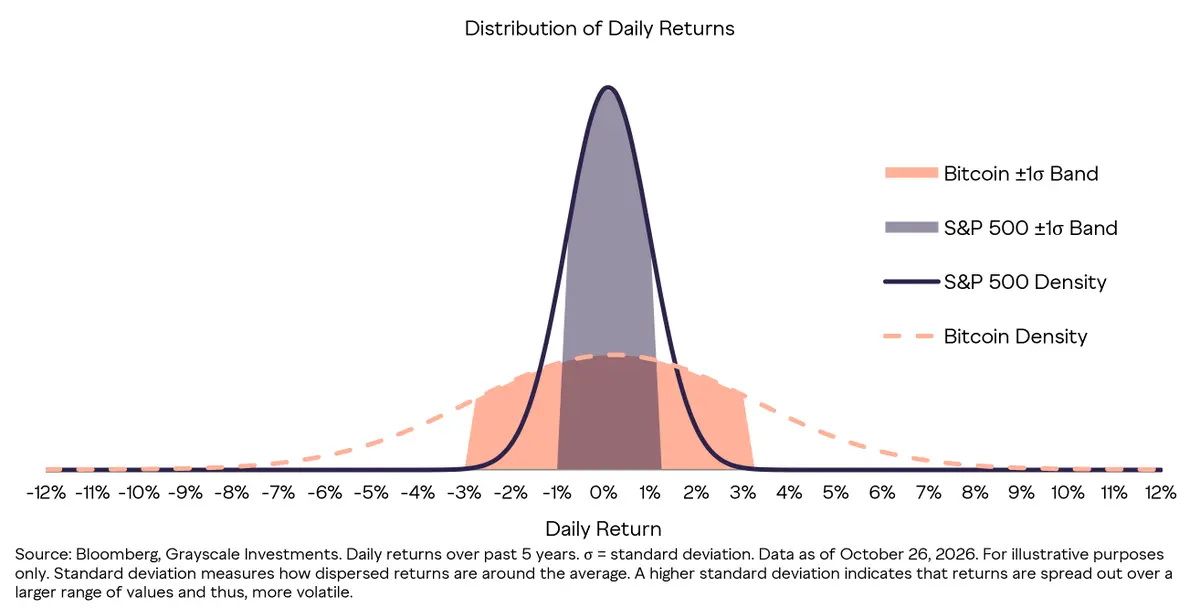
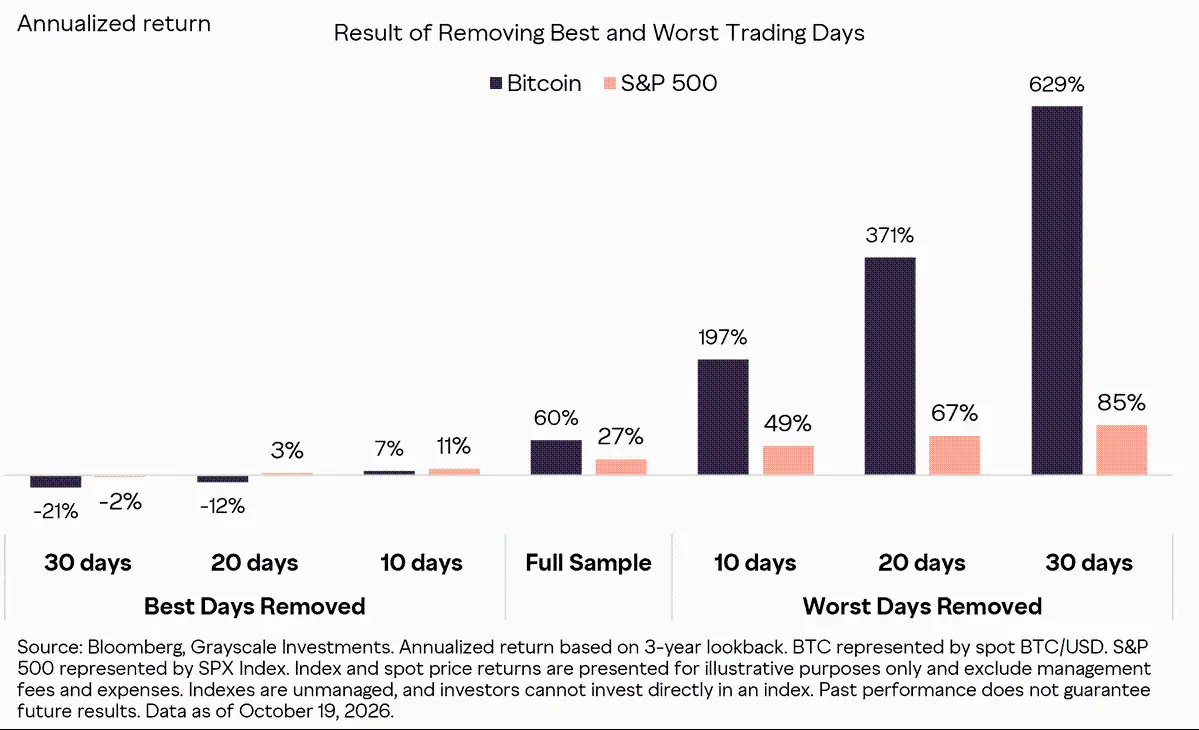
Bitcoin remains volatile. Grayscale put its realized volatility at about 43%—higher than that of most S&P 500 stocks, but lower than roughly 19% of them, using data through October 6, 2026. The researchers also noted that Bitcoin had suffered seven drawdowns of at least 50% since 2011, based on data through November 3, 2026. A comparison with individual stocks does not make those losses less serious.
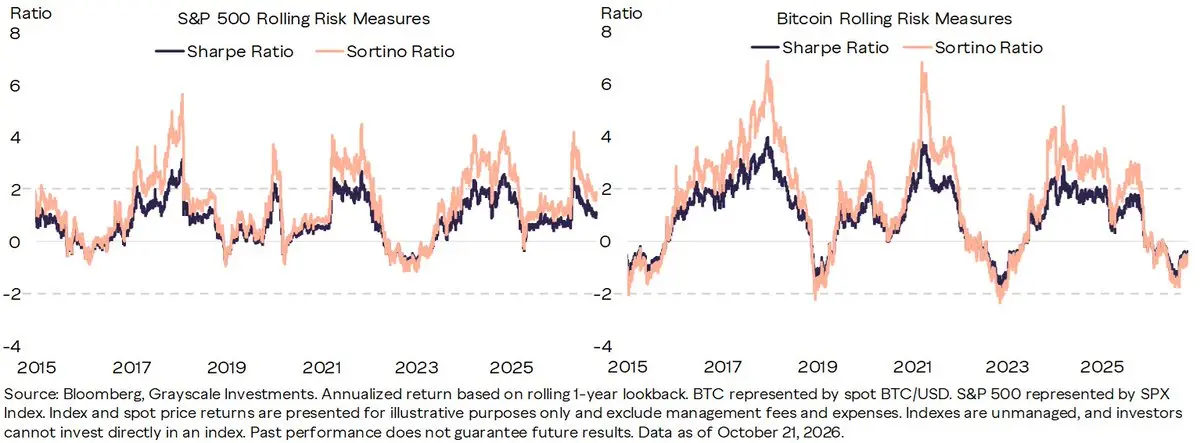
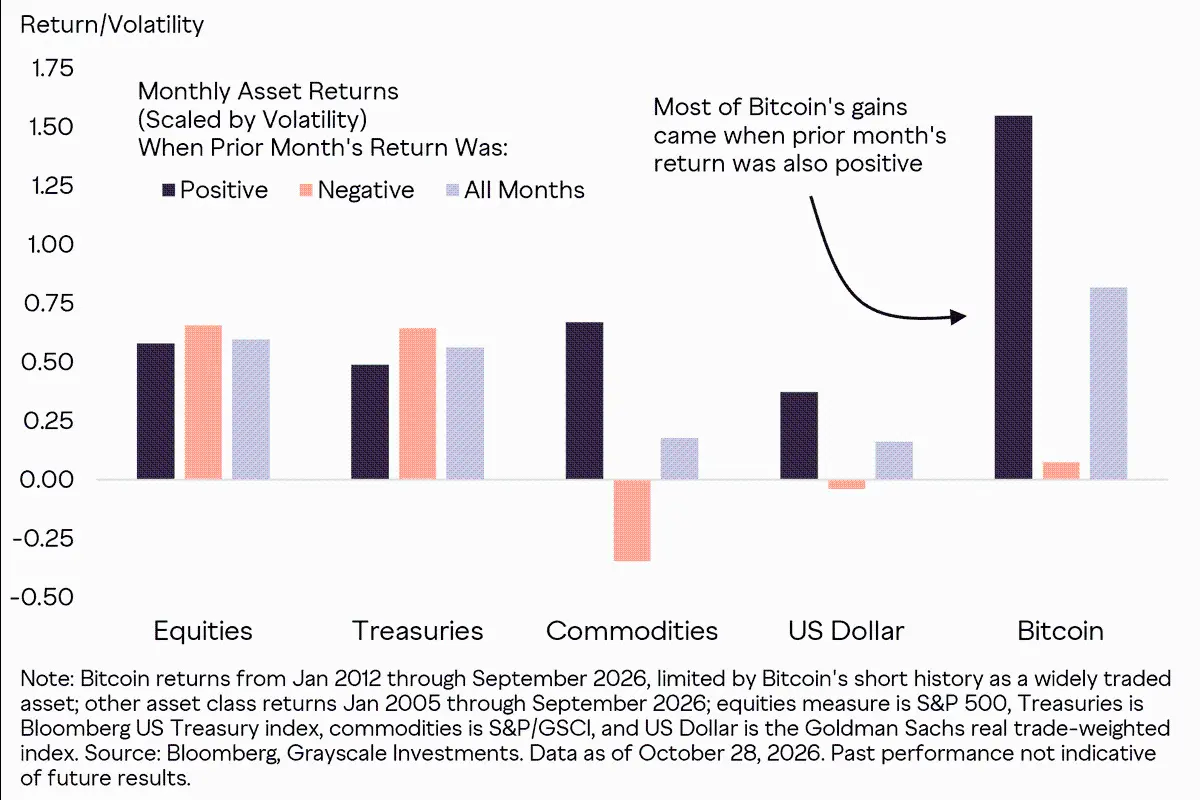
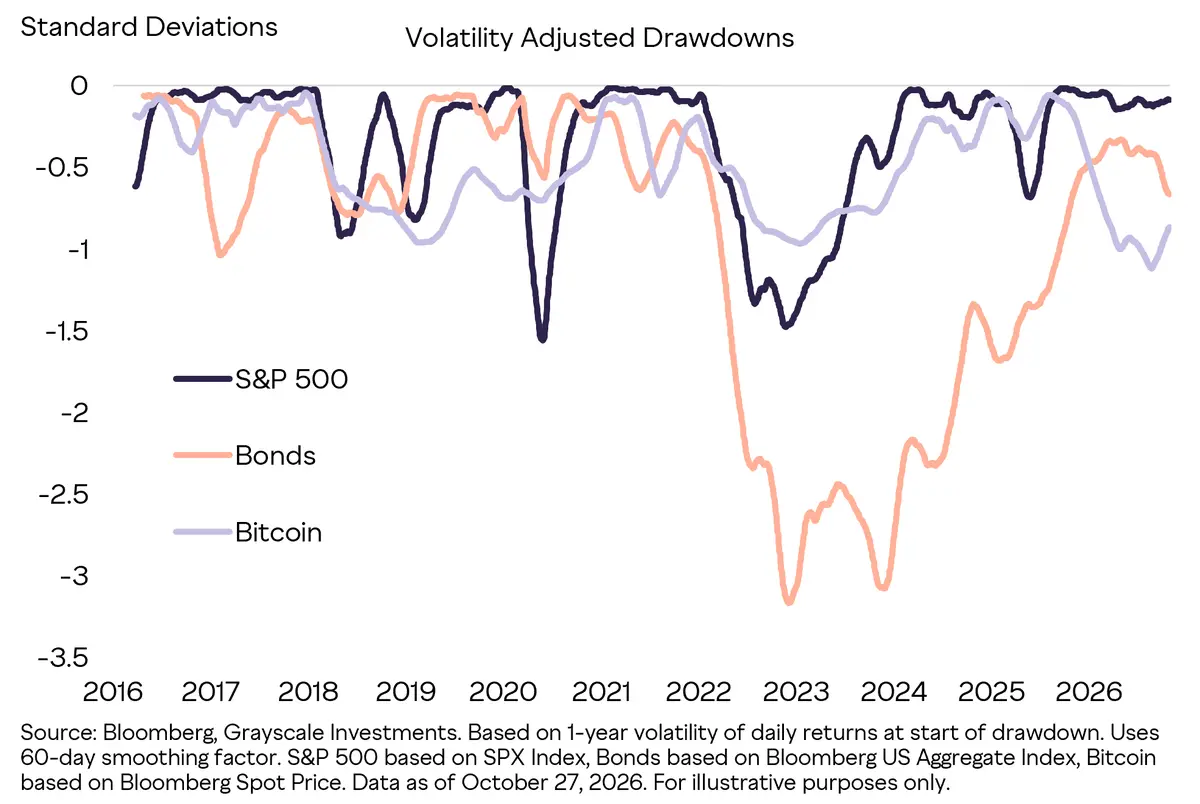
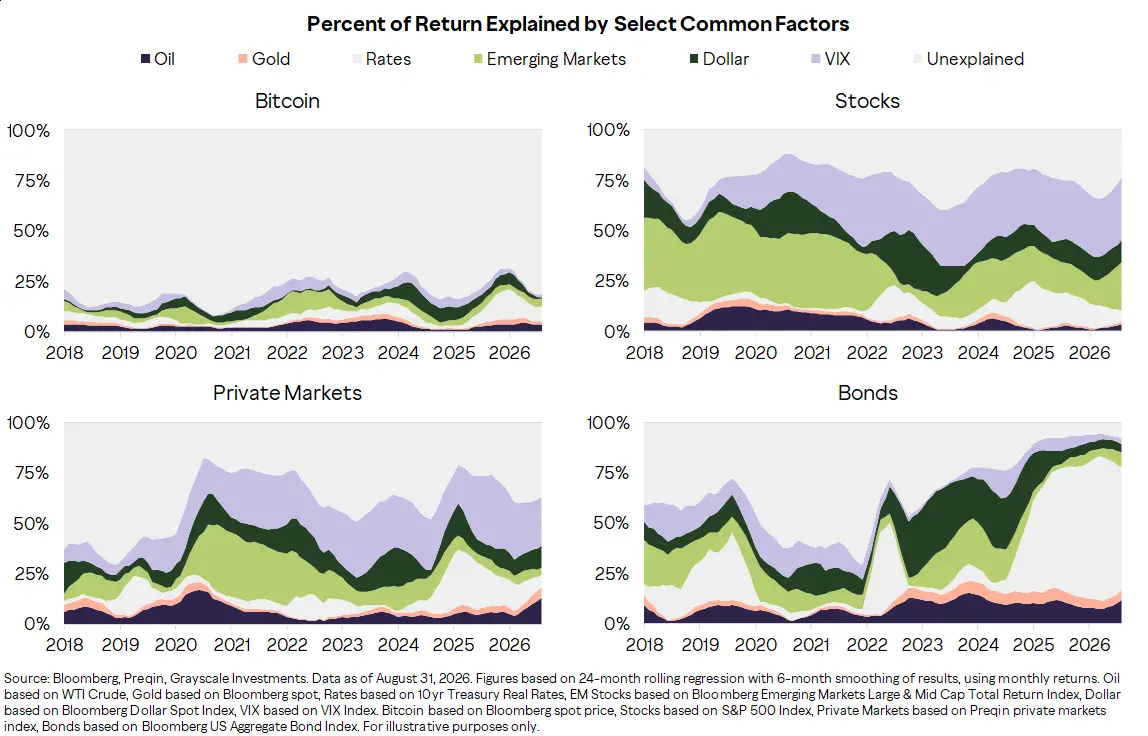
What matters for a portfolio is whether Bitcoin’s swings duplicate risks it already holds. Grayscale’s analysis found that common market factors explained less of Bitcoin’s historical returns than they did returns from stocks, bonds and private assets. In the historical portfolio sample it presented, a modest Bitcoin allocation improved annualized returns and the Sharpe ratio, with limited effects on overall volatility and maximum drawdown.
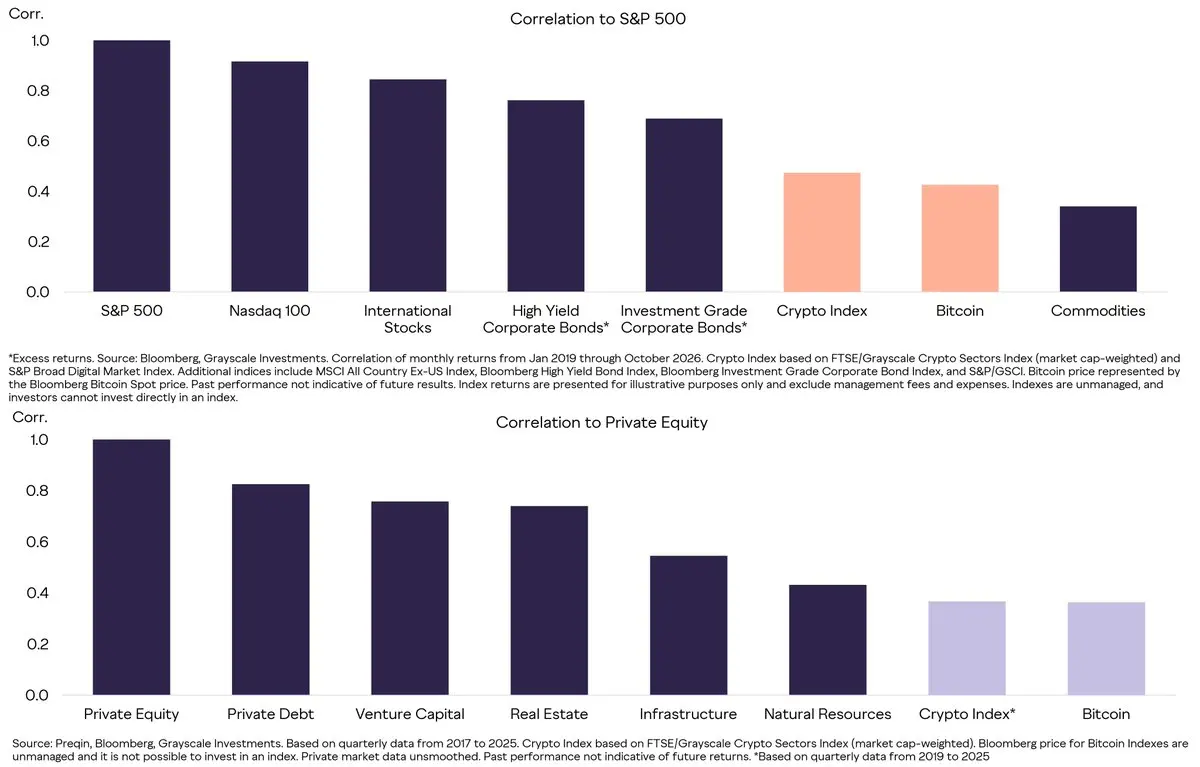
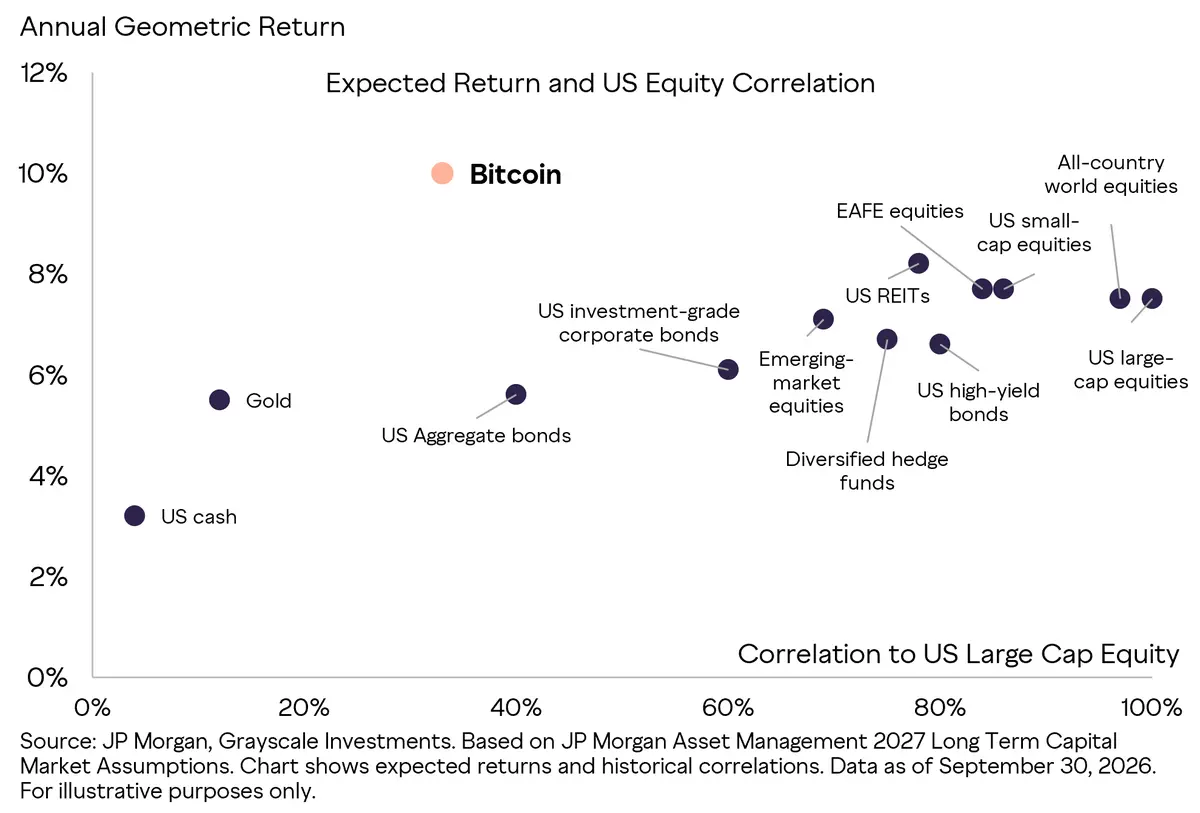
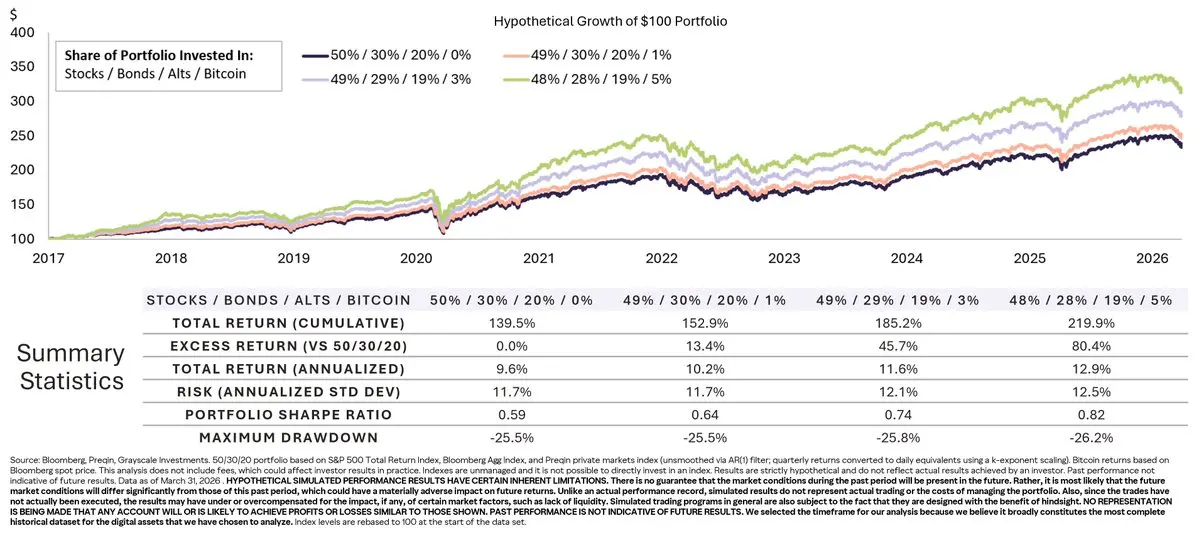
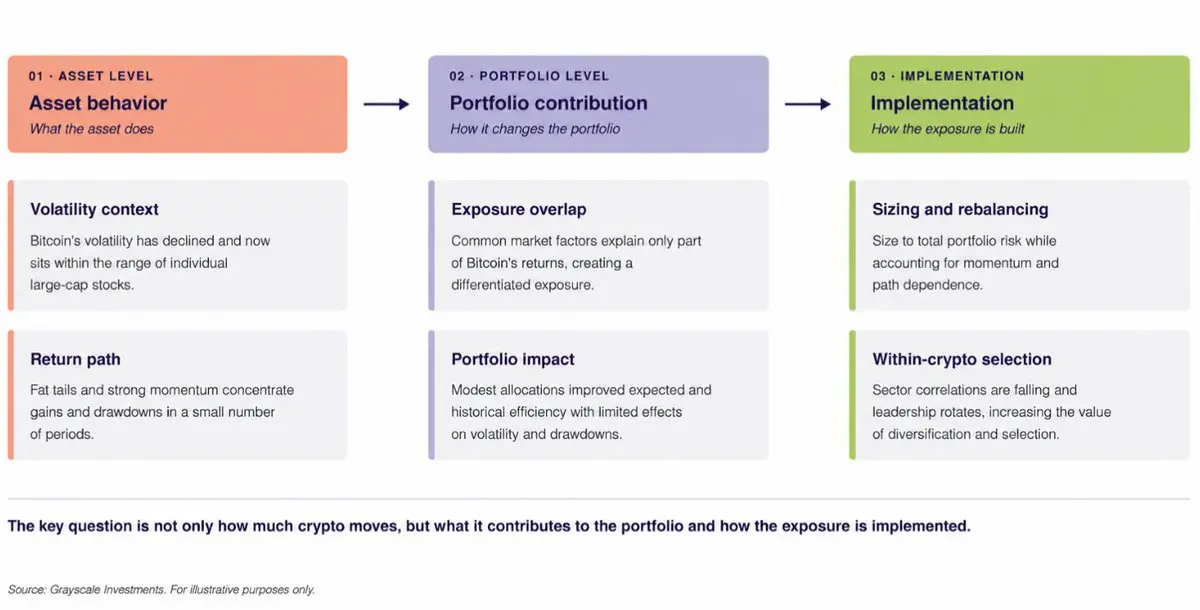
Those findings have limits. Grayscale says correlations can rise during market stress, and its backtest reflects Bitcoin’s strong performance during the period studied. Neither a low historical overlap nor a favorable backtest guarantees future diversification. The useful question is not whether Bitcoin is volatile—it is—but whether a particular allocation adds a distinct risk worth bearing.